Como preparar sua empresa para uma futura venda: 10 pontos que um comprador vai querer entender
Vender uma empresa não começa quando aparece um comprador. O trabalho mais importante costuma acontecer antes: entender quanto o negócio pode valer, organizar os números, identificar riscos e preparar documentos.
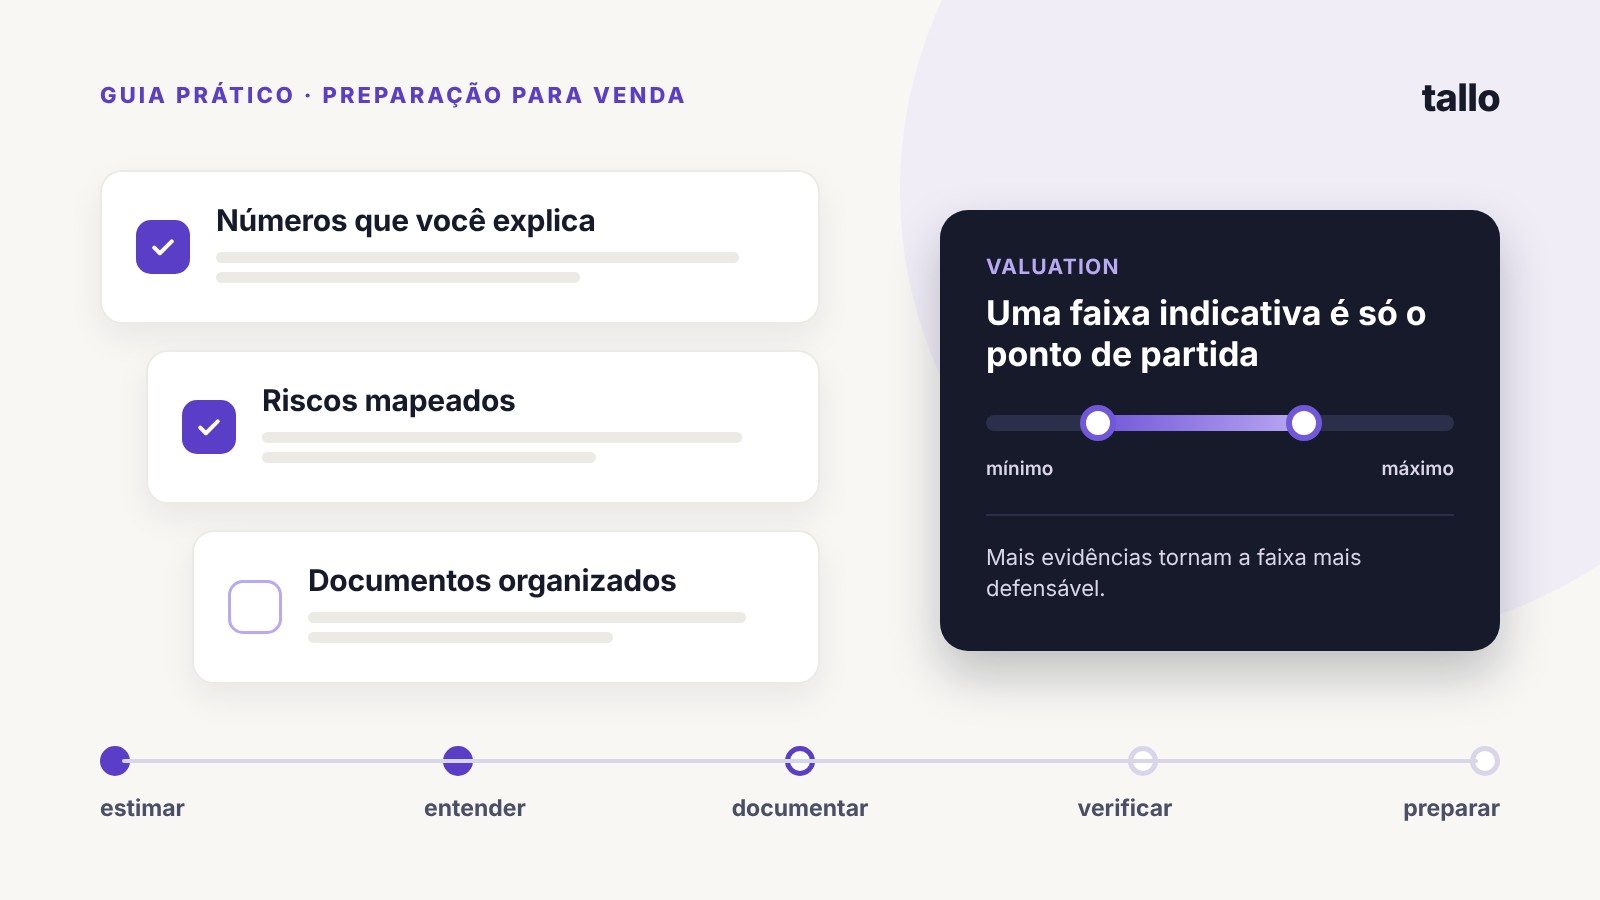
Vender uma empresa não começa quando aparece um comprador.
Na prática, o trabalho mais importante costuma acontecer antes: entender quanto o negócio pode valer, organizar os números, identificar riscos, reduzir dependências e preparar documentos e respostas para perguntas que certamente aparecerão em uma negociação.
Uma empresa pode ser lucrativa e, ainda assim, estar pouco preparada para uma venda. Pode depender demais do proprietário, concentrar receita em poucos clientes, ter ajustes financeiros sem documentação ou simplesmente não conseguir explicar seus resultados de forma clara.
Por isso, valuation é apenas o ponto de partida.
A seguir, estão 10 pontos que vale organizar antes de uma futura venda — mesmo que você ainda não tenha decidido quando ou para quem vender.
1. Tenha números financeiros que você consegue explicar
Um comprador não olha apenas para o faturamento.
Ele vai querer entender de onde vem o resultado, como ele evoluiu e se há consistência entre DRE, balancetes, extratos, faturamento, dívidas e caixa.
O ideal é conseguir responder com clareza:
- quanto a empresa faturou nos últimos anos;
- qual foi o resultado operacional;
- quais despesas são recorrentes;
- quais eventos foram extraordinários;
- como dívida e caixa evoluíram;
- se existem diferenças importantes entre o resultado contábil e a realidade econômica do negócio.
Quanto mais organizada essa história estiver, menos espaço haverá para dúvidas durante uma análise.
2. Separe o resultado recorrente de eventos extraordinários
Nem todo lucro ou despesa deve ser interpretado da mesma forma.
Uma indenização, uma reforma excepcional, uma despesa pessoal do sócio, uma receita não recorrente ou um custo que não existirá depois da venda podem precisar ser analisados separadamente.
Isso não significa simplesmente “somar de volta” tudo que reduz o lucro.
Ajustes precisam ser defensáveis e, quando possível, sustentados por documentos.
É dessa análise que pode surgir um resultado normalizado — uma visão mais próxima da capacidade recorrente de geração de resultado da empresa.
3. Entenda quanto o negócio depende do proprietário
Imagine que o proprietário deixe de trabalhar amanhã.
O que para?
Se clientes importantes ligam exclusivamente para ele, se preços dependem da aprovação dele, se ninguém conhece determinados processos ou se a equipe não toma decisões sem sua presença, existe dependência do proprietário.
Para um comprador, isso é um risco.
A preparação pode envolver:
- delegar decisões;
- transferir relacionamentos para outros gestores;
- documentar processos;
- fortalecer lideranças;
- registrar informações que hoje estão apenas na cabeça do dono.
A meta não é tirar o proprietário da empresa imediatamente. É tornar o negócio menos dependente de uma única pessoa.
4. Conheça a concentração de clientes
Uma empresa pode ter uma ótima receita e, ao mesmo tempo, carregar um risco relevante se grande parte dela depender de um único cliente.
Por isso, vale conhecer:
- participação do maior cliente no faturamento;
- participação dos cinco maiores;
- prazo e estabilidade dos contratos;
- histórico desses relacionamentos;
- risco de perda ou redução de volume.
Concentração não significa necessariamente que a empresa seja ruim.
Significa que existe uma dependência que precisa ser conhecida, explicada e, quando possível, reduzida.
5. Organize contratos e relações importantes
Muitos negócios funcionam durante anos com acordos informais.
Isso pode funcionar na rotina, mas tende a gerar perguntas em uma transação.
Revise, por exemplo:
- contratos de clientes relevantes;
- contratos com fornecedores importantes;
- contratos de aluguel;
- licenças;
- registros;
- propriedade intelectual;
- obrigações com funcionários;
- empréstimos;
- parcelamentos;
- garantias;
- acordos entre sócios.
O objetivo não é transformar a empresa em uma estrutura burocrática. É evitar descobrir problemas importantes apenas quando o comprador já estiver analisando o negócio.
6. Saiba exatamente o que é dívida — e o que pode ser tratado como dívida
Dívida bancária é fácil de identificar.
Outras obrigações podem ser menos óbvias.
Dependendo do caso, parcelamentos, passivos, compromissos financeiros ou outras obrigações podem ser analisados por um comprador como economicamente semelhantes a dívida.
Essa análise pode afetar a passagem do valor da operação para o valor efetivamente atribuível aos sócios.
Por isso, uma preparação séria precisa olhar não apenas para “quanto a empresa deve ao banco”, mas para o conjunto das obrigações relevantes.
7. Entenda a necessidade normal de capital de giro
Duas empresas com o mesmo EBITDA podem ter necessidades de caixa muito diferentes para funcionar.
Estoque, prazo de clientes, prazo de fornecedores e sazonalidade influenciam quanto capital precisa permanecer na operação.
Antes de uma venda, vale entender:
- quanto estoque é realmente necessário;
- prazo médio de recebimento;
- prazo médio de pagamento;
- sazonalidade;
- contas a receber antigas;
- necessidade normal de caixa operacional.
Capital de giro costuma ser uma das áreas que geram discussão em negociações justamente porque o comprador quer receber uma empresa capaz de continuar operando normalmente depois da transação.
8. Prepare a empresa para responder perguntas difíceis
Uma boa preparação não serve apenas para produzir documentos.
Serve para antecipar perguntas.
Por exemplo:
- Por que a margem caiu naquele ano?
- Por que o maior cliente representa tanto da receita?
- Quem substitui o proprietário?
- Esse ajuste de EBITDA realmente não se repete?
- Existe algum passivo não registrado?
- Como a empresa conquista clientes?
- Há dependência de fornecedor?
- Por que o estoque aumentou?
- Qual é a necessidade normal de capital de giro?
É muito melhor construir essas respostas antes de uma negociação do que improvisá-las durante uma due diligence.
9. Comece a organizar um Data Room antes de precisar dele
Um Data Room é uma estrutura organizada de documentos que poderão ser utilizados em uma futura análise da empresa.
Ele pode reunir, entre outros:
- documentos societários;
- demonstrações financeiras;
- contratos;
- informações fiscais;
- informações trabalhistas;
- dívida;
- clientes;
- fornecedores;
- ativos;
- licenças;
- documentos operacionais.
Isso não significa compartilhar tudo com qualquer interessado.
O acesso deve ser controlado e as informações precisam ser divulgadas de acordo com o estágio da negociação.
Mas organizar documentos antecipadamente reduz atrasos e ajuda a identificar lacunas enquanto ainda há tempo para corrigi-las.
10. Não espere decidir vender para começar a se preparar
Talvez esse seja o ponto mais importante.
Muitas das mudanças que fortalecem uma empresa não podem ser produzidas em poucas semanas.
Reduzir dependência do proprietário, diversificar clientes, melhorar a qualidade dos números, documentar processos e criar histórico exige tempo.
Por isso, preparar uma empresa para venda não significa colocá-la à venda.
Significa construir opções. Para quem quer manter esse histórico atualizado ao longo do tempo, existe o Tallo Contínuo.
Quando o momento chegar, o proprietário terá informações melhores para decidir se vende, quando vende, por quanto pretende negociar e quais condições considera aceitáveis.
Valuation é o começo, não o fim
Saber quanto uma empresa pode valer é importante.
Mas uma faixa de valuation sozinha não responde se os números são sustentáveis, se os riscos estão mapeados ou se a empresa está pronta para enfrentar uma análise de comprador.
Uma preparação mais completa normalmente evolui em etapas:
estimar → entender → documentar → verificar → acompanhar → preparar.
Cada etapa reduz incertezas e aumenta a qualidade da informação disponível. Se quiser, compare os níveis da Tallo.
E existe uma diferença importante entre tentar fazer o valor subir e tornar o valor mais defensável.
O segundo objetivo é o que realmente importa.
Quer começar pelo primeiro passo?
A Tallo permite fazer uma primeira estimativa gratuita do valor da empresa, sem documentos e em poucos minutos.
Você recebe uma faixa indicativa e um diagnóstico inicial para entender o que já sabemos — e o que ainda precisa ser aprofundado.
Conteúdo educativo. Não substitui assessoria contábil, jurídica, financeira ou tributária e não constitui laudo de avaliação, oferta de compra ou garantia de preço de venda.
Conteúdo educativo. Não substitui assessoria contábil, jurídica ou financeira e não constitui laudo de avaliação.